Fizet a casco a nyestkárért? Megnéztük 5 magyar biztosító feltételeit

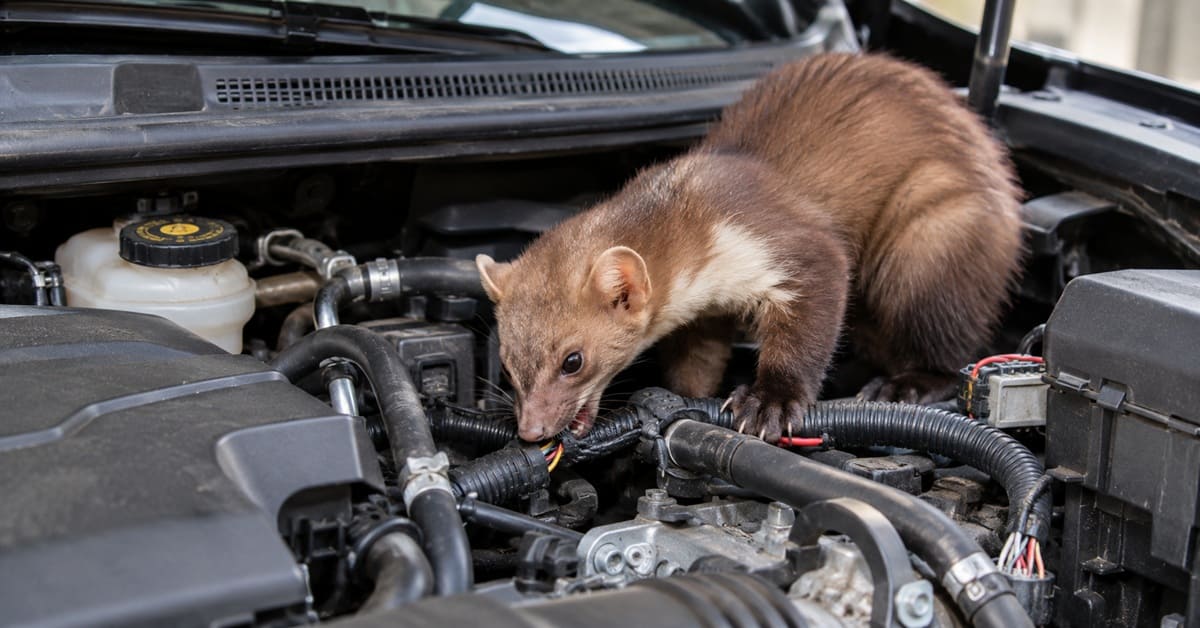
Egyetlen megrágott vezeték vagy hűtőfolyadékcső is komoly javítási költséget okozhat az autónkban. De mi történik, ha van casco biztosításunk? Egyáltalán nem biztos, hogy a biztosító fizetni fog. Megvizsgáltuk öt magyarországi biztosító nyest- és rágcsálókárokra vonatkozó feltételeit, és jelentős különbségeket találtunk. Van, ahol a kár az alapbiztosítás része, máshol külön kiegészítő szükséges, és olyan biztosító is akad, amely kifejezetten kizárja az ilyen károkat.
Nem minden casco fizet a nyest által okozott károkért
Sokan úgy gondolják, hogy ha teljes körű casco biztosítással rendelkeznek, akkor szinte bármilyen váratlan autókár esetén számíthatnak a biztosítójuk segítségére. Persze, azért sokan tisztában vannak az önrész fogalmával is, de a valóság azonban ennél is bonyolultabb. A casco biztosítás ugyanis nem minden elképzelhető káreseményre nyújt fedezetet, hanem azokra, amelyeket a szerződési feltételek kifejezetten meghatároznak.
A legtöbb autós tisztában van azzal, hogy a casco jellemzően töréskár, lopás vagy természeti károk esetén nyújthat segítséget. A nyestek és más állatok által okozott motortéri sérülések besorolása azonban korántsem egységes, noha gyakorisága miatt akár indokolt is lehetne. Ráadásul a nyestkár nemcsak egy megrágott kábelt jelenthet. Ha az állat például megsért egy hűtőfolyadékcsövet, a folyadékvesztés súlyosabb motorhibához is vezethet. Egy elektromos vezeték sérülése pedig akár az autó indítását vagy valamelyik fontos rendszerének működését is megakadályozhatja.
Korábbi cikkünkben részletesen bemutattuk, miért rágják el a nyestek az autók kábeleit. Most azt vizsgáljuk meg, ki fizeti a javítást, ha a baj már megtörtént.
Öt magyar biztosító: melyik casco térítheti meg a nyestkárt?
A biztosítók nyilvánosan közzétett, 2026 novemberében elérhető tájékoztatóit és szerződési feltételeit vizsgáltuk. Az összehasonlításból kiderül, hogy akár jelentős eltérések is lehetnek a fedezetek között.
| Biztosító | Nyest- és rágcsálókár kezelése |
|---|---|
| Allianz | A vizsgált Autóm csomagban a casco-feltételek kifejezetten kizárják a nyestek és rágcsálók által a motortérben vagy utastérben okozott károk megtérítését. |
| K&H | A rágcsálók és kisragadozók motortéri károkozását a töréskár-fedezet részének tekinti. |
| Groupama | A termékismertető szerint a rágcsálókárra külön díj nélkül nyújt fedezetet. A nyestkár pontos besorolását a konkrét szerződésben ellenőrizni kell. |
| Alfa | Külön megköthető rágcsálókár-biztosítást kínál, amelynek meghatározott feltétele, hogy a motortéri sérülés miatt a jármű üzemképtelenné váljon. |
| UNION | A nyestkár az alapfedezetből kizárt, de választható rágcsálókár-kiegészítés, amelynek meghirdetett térítési limitje 100 000 Ft. |
A táblázat a vizsgált termékek általános feltételeit foglalja össze. A tényleges fedezetet a saját biztosítási kötvény, a szerződés megkötésekor érvényes feltételek és az esetleges kiegészítések határozzák meg.
Allianz: a nyestkár kifejezetten nincs benen
Az Allianz Autóm 2026. október 1-jétől hatályos szerződési feltételeinek 2.2.1.2. pontja külön nevesíti azokat az eseteket, amelyekre a biztosító nem nyújt szolgáltatást. A felsorolásban szerepelnek a rágcsálók és ragadozók által a motortérben vagy utastérben okozott károk, a nyestet és a menyétet pedig példaként is megemlítik. Egy elrágott vezeték tehát a vizsgált Allianz Autóm feltételek szerint nem tartozik a casco fedezetébe.
K&H: az alapbiztosítás is tartalmazhatja
A K&H casco szerződési feltételeinek 2.5.1.1. pontja ezzel szemben a töréskár fogalmába sorolja a rágcsálókárt. A meghatározás a motortérben vagy az utastérben található berendezésekben, alkatrészekben rágcsálók vagy ragadozók által okozott károkra is kiterjed. A feltételek példaként az elektromos vezetékek elrágását is említik.
Ez azt jelenti, hogy a K&H vizsgált casco-termékében külön rágcsálókár-kiegészítés nélkül is fennállhat a fedezet. A kifizetésnél természetesen az önrészt és az egyéb szerződéses feltételeket is figyelembe kell venni.
Van ahol külön díj nélkül is kínálnak rágcsálókár-fedezetet
A Groupama hivatalos gépjármű-biztosítási oldalán kifejezetten szerepel, hogy a casco külön díj nélkül fedezetet nyújt a rágcsálók által okozott károkra, például az elrágott vezetékekre. Ez kedvező tulajdonság, de a rágcsálókár és a nyestkár nem feltétlenül azonos jogi vagy biztosítási fogalom. A nyest biológiai értelemben nem rágcsáló, hanem a menyétfélék családjába tartozó ragadozó. Éppen ezért a Groupama esetében különösen fontos ellenőrizni, hogy az adott casco-szerződés a nyestek által okozott károkat is magában foglalja-e.
Alfa: külön kiegészítő és fontos feltétel
Az Alfa Biztosító Útitárs Casco termékismertetője külön megköthető rágcsálókár-biztosítást mutat be. A fedezet leírása szerint olyan, a motortérben található alkatrészeket érintő sérülésekre találták ki, amelyek miatt a jármű üzemképtelenné válik. Ez lényeges korlátozás lehet, hiszen nem minden megrágott kábel teszi azonnal működésképtelenné az autót. Erről valószínűleg adott esetben az autószerelő szakvéleményére is szükség lehet.
A biztosító korábbi Útitárs-feltételei a menyétféléket is a fedezet szempontjából figyelembe vett állatok közé sorolták. A nyestkár pontos kezelését és az üzemképtelenségi feltételt azonban a megkötött szerződés aktuális változatában szükséges ellenőrizni.
UNION: külön biztosítás, 100 000 forintos limittel
Az UNION Casco Trend alapfedezetében a nyestek és más ragadozók által a motortérben vagy utastérben okozott károk kizárásként szerepelnek. Ugyanakkor a biztosító kínál rágcsálókár-kiegészítést, amely a hivatalos termékoldal szerint legfeljebb 100 000 forintig téríti a motortéri javítási költségeket.
Ez azt jelenti, hogy egy kisebb kábeljavítást akár fedezhet a kiegészítés, egy nagyobb összegű javításnál viszont a limit feletti rész a tulajdonost terhelheti. Az önrész és a pontosan fedezett kárelemek itt is a szerződés egyedi paramétereitől függnek.
Hiába fizet a casco, ha magasabb az önrész, mint a javítás költsége
A biztosítási fedezet önmagában még nem jelenti azt, hogy a biztosító ténylegesen pénzt is fizet. A legtöbb casco szerződés önrészre vonatkozó meghatározást is tartalmaz. Ez az az összeg, amelyet a biztosított káresemény esetén maga visel. Tegyük fel, hogy autónkra olyan cascót kötöttünk, amelynél az önrész a kárösszeg 10%-a, de legalább 100 000 forint.
Ebben az esetben a következőképpen alakulhat a kifizetés, ha a nyestkár egyébként teljes egészében fedezett, és nincs további korlátozás:
| Javítás költsége | Önrész | Biztosító térítése |
|---|---|---|
| 60 000 Ft | 60 000 Ft | 0 Ft |
| 150 000 Ft | 100 000 Ft | 50 000 Ft |
| 400 000 Ft | 100 000 Ft | 300 000 Ft |
Egy kisebb nyestkár tehát akár teljes egészében a tulajdonost terhelheti, még akkor is, ha a biztosítása egyébként fedezi az ilyen eseményeket. Az olyan biztosításoknál pedig, amelyek külön térítési limitet alkalmaznak, további korlátokkal is számolni kell. Ezért a casco szerződés ellenőrzésekor nem elegendő a fedezetek felsorolását átolvasni. Legalább ilyen fontos megvizsgálni az önrészt és a maximálisan kifizethető összeget.
Mi történik, ha a nyestkár további motorhibát okoz?
Ez talán az egész kérdés legfontosabb, egyben legnehezebben megválaszolható része. Képzeljük el, hogy egy nyest megrágja az autó egyik hűtőfolyadékcsövét. A sérülést reggel nem vesszük észre, elindulunk dolgozni, a motor pedig a folyadékvesztés következtében túlmelegszik.
Ebben a helyzetben két különböző kárral is szembesülhetünk: az egyik a nyest által közvetlenül megrongált cső, a másik pedig a későbbi túlmelegedésből származó motorkár. Ahogy az előzőekben láthattuk, biztosítócégtől függően ezek a károk nem feltétlenül esnek azonos elbírálás alá. Előfordulhat, hogy egy szerződés fedezi a közvetlenül megrágott alkatrész cseréjét, de a káresemény további következményeire már nem vagy csak meghatározott feltételekkel terjed ki.
A következménykárok biztosítási megítélése ezért külön ellenőrzést igényel. Nem szabad automatikusan abból kiindulni, hogy ha a kábel vagy cső cseréjét megtérítik, akkor a meghibásodott motor teljes javítását is ki fogják fizetni. Ha egy nyestkár után a motorhiba lehetősége felmerül, érdemes az autót szakemberrel átvizsgáltatni, és a javítás megkezdése előtt a biztosítóval is egyeztetni, hogy ne utólag legyen belőle esetleg vita.
Mit tegyünk, ha nyestkárt találunk az autónkban?
Ha megrágott vezetékeket, sérült csöveket vagy más gyanús nyomokat találunk a motortérben, elsőként a biztonságos üzemeltethetőséget kell ellenőrizni. Láthatóan sérült elektromos vezeték, folyadékszivárgás vagy komolyabb hibajelzés esetén ne induljunk el az autóval, amíg szakember nem vizsgálta meg.
A biztosítási ügyintézéshez érdemes a következő lépéseket követni:
-
Készítsünk fényképeket a sérült kábelekről, csövekről és a motortérben talált nyomokról.
-
Ellenőrizzük a casco feltételeit, különösen a rágcsálókárra, nyestkárra, önrészre és kizárásokra vonatkozó részeket.
-
Jelentsük be mielőbb a kárt a biztosítónál, és kérdezzünk rá, szükséges-e kárszemle a javítás előtt.
-
Kérjünk részletes szervizajánlatot, amely elkülöníti a közvetlen állatkárt és az esetleges további meghibásodásokat.
-
Őrizzük meg a dokumentumokat, köztük a javítási számlákat és a biztosítóval folytatott levelezést.
A kárbejelentés határideje és a szükséges dokumentáció biztosítónként eltérhet, ezért mindig a saját szerződés előírásait kell követni. A javítást lehetőleg ne kezdjük meg a szükséges bizonyítékok rögzítése és a biztosítóval történő egyeztetés előtt.
Ha egyszer már történt nyestkár, érdemes a megelőzéssel is foglalkozni
A biztosítás pénzügyi segítséget jelenthet egy váratlan káreseménynél, de nem feltétlenül mentesít minden kellemetlenség alól. Az önrész mellett a szervizben töltött idő, az autó kiesése és az ügyintézés is terhet jelenthet. Ráadásul a nyestek vissza is térhetnek a motortérbe. A territoriális, vagyis területvédő viselkedésük miatt különösen fontos lehet a korábbi szagnyomok eltávolítása, amelyek más nyesteket is reakcióra késztethetnek.
Azt, hogy milyen nyomok utalhatnak nyest vagy más állat jelenlétére a motortérben, korábbi cikkünkben már részletesen bemutattuk. A megelőzés egyik lehetősége az elektromos, ultrahangos nyestriasztók használata. Ezek célja, hogy a motortérben olyan ingereket hozzanak létre, amelyek zavarják az oda bemerészkedő állatokat, és ezzel csökkentsék a károkozás kockázatát.
Vadalarm AutoGuard: ne csak a biztosításban bízzunk!
A casco arra szolgál, hogy egy már bekövetkezett, a szerződés szerint fedezett kár anyagi következményeit enyhítse. Egy megfelelően kiválasztott nyestriasztó ezzel szemben már a károkozás előtt próbálja távol tartani az állatot. Erre a célra fejlesztettük a Vadalarm AutoGuard autós nyest- és rágcsálóriasztót, amely változó frekvenciájú ultrahangot és villogó fényjelzést kombinál a motortér védelme érdekében.
A készülék egyik fontos előnye, hogy saját akkumulátorról is működik, így a motortérben történő biztonságos rögzítéséhez nem kell feltétlenül az autó elektromos rendszerére is rákötni. USB-C-n tölthető, és normál üzemmódban, megfelelő körülmények között akár három hónapig is használható egy feltöltéssel. Persze opcionálisan az autó 12 Voltos rendszeréhez is csatlakoztatható, így a jármű töltőrendszerének működése közben tölti saját akkumulátorát, parkoláskor pedig automatikusan aktiválhatja a riasztást.
A készülék felszereléséről és az akkumulátoros használat előnyeiről az Autós nyestriasztó bonyolult elektromos bekötés nélkül című cikkünkben olvashatsz bővebben. Természetesen egyetlen riasztó sem garantálja, hogy soha többé nem történik nyestkár. A megfelelő rögzítés, a motortér rendszeres ellenőrzése és a korábbi szagnyomok eltávolítása együttesen nyújthatnak jobb védelmet.
A casco és a nyestriasztó tehát nem egymás helyettesítői, hanem két különböző problémára kínálnak megoldást. Az egyik a pénzügyi kockázatot mérsékelheti, a másik a károkozás esélyét próbálja csökkenteni. Mielőtt tehát teljes biztonságban éreznénk autónkat a casco miatt, érdemes néhány percet szánni a szerződésünk átolvasására. Könnyen lehet, hogy egy megrágott kábel javítását végül teljes egészében nekünk kellene kifizetnünk.
A cikk a 2026. november 8-án nyilvánosan elérhető biztosítói tájékoztatók és a megjelölt szerződési feltételek alapján készült. A feltételek termékenként és szerződéskötési időpont szerint változhatnak. A cikk nem minősül személyre szabott biztosítási vagy jogi tanácsadásnak.
Hasznos volt ez a cikk?